 Бизнес инсайдер Главные новости рынка инвестиций
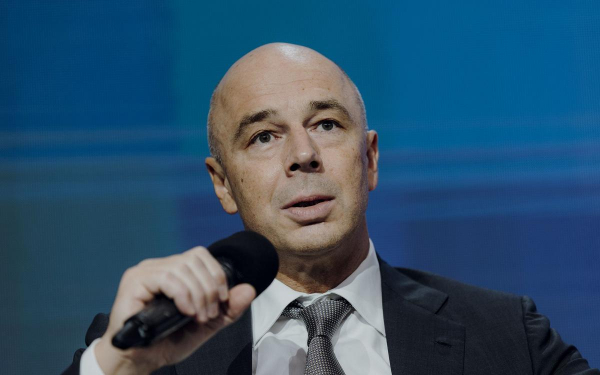
Министр финансов России Антон Силуанов
Объем заимствований на российском внутреннем рынке в 2023 году будет сокращен на ₽1 трлн, заявил министр финансов Антон Силуанов в ходе пленарной сессии на Московском финансовом форуме. Главной причиной такого пересмотра глава Минфина назвал нежелание банков, инвестирующих в ОФЗ, «давать деньги по нормальным ставкам» в ожидании роста ставок, по которым размещаются гособлигации.
«Мы посоветовались в министерстве финансов, в правительстве и решили ограничить заимствования в текущем году. Где-то, наверное, на триллион рублей снизить программу. Пускай сидят теперь и кредитуют экономику, а не бюджет», — сказал министр.
На сокращение заимствований повлияло и перевыполнение плана по нефтегазовым доходам в 2023 году, добавил Силуанов. Так, месячная динамика нефтегазовых доходов в августе вышла на уровень, значимо превышающий их базовый размер в ₽8 трлн в год, отметили в ведомстве.
Минфин оценил допдоходы бюджета от корректировки НДПИ на газ и нефть Нефть и газ , Минфин , Газ
Прошлый план Минфина предполагал заимствовать на рынке ₽3,5 трлн.
В бюджете России объем чистого привлечения на внутреннем рынке путем выпуска ОФЗ в 2023 году планировался на уровне ₽1,75 трлн, валовой объем привлечения с учетом погашений в 2023 году должен был составить ₽2,5 трлн. Кроме того, поправки в Бюджетный кодекс, давали Минфину право осуществить дополнительные заимствования в объеме до ₽1 трлн для замещения использования средств Фонда национального благосостояния (ФНБ).
По состоянию на 20 сентября ведомству уже удалось привлечь ₽2,274 трлн. Согласно новому плану, озвученному Антоном Силуановым, Минфину до конца этого года останется занять ₽230 млрд (в среднем по ₽77 млрд в месяц). Для сравнения только за 12 июля этого года на двух аукционах Минфин разместил облигаций федерального займа почти на ₽188 млрд, согласно данным ведомства.
«По закону о бюджете у нас было право занять ₽2,5 трлн и дополнительный ₽1 трлн для замещения использования средств ФНБ. Соответственно, мы этим правом не воспользуемся. План заимствования автоматически выполнен уже не на 60%, а на 80%», — заявил директор департамента государственного долга и государственных финансовых активов Минфина России Денис Мамонов на сессии «Российский долговой рынок. Версия 2.0» Московского финансового форума.
В этом месяце, 6 сентября и 27 сентября, Минфин признавал аукционы по размещению ОФЗ несостоявшимся в связи с отсутствием заявок по приемлемым уровням цен.
В 2024-м, 2025-м и 2026 годах объем валовых заимствований планируется увеличить до ₽4,1, ₽4,4 и ₽4,9 трлн соответственно, согласно документу «Основные направления бюджетной, налоговой и таможенно-тарифной политики на 2024 год и на плановый период 2025 и 2026 годов». Причем основной упор будет сделан на размещение облигаций с фиксированным купоном для «минимизации рисков, связанных с обслуживанием и рефинансированием госдолга».
«ВТБ Мои Инвестиции» назвали топ облигаций после роста ставки ЦБ до 13% ВТБ , Банки и финансы , Облигации
Что будет с долговым рынком и какие облигации купить
Объявление о сокращении заимствований в текущем году тактически позитивно для длинных ОФЗ, считает заместитель начальника департамента анализа рыночной конъюнктуры Газпромбанка Андрей Кулаков.
«В III квартале 2023 года Минфин смог исполнить план на 70% от запланированного. При этом, спрос на основной инструмент Минфина — выпуски с фиксированной ставкой купона — остается низким. В этих условиях занять за оставшиеся три месяца более ₽1 трлн, едва ли возможно, без наращения предложения флоатеров, чего Минфин делать не хотел бы. Учитывая исполнение бюджета и доступные альтернативные ресурсы, пока можно обойтись и без этого», — рассуждает Кулаков.
ОФЗ-ПК — это облигация федерального займа с переменным купонным доходом, называемые также флоутер/флоатер (от англ. float — «плыть»), имеет переменную ставку купонного процента, который изменяется в зависимости от среднего значения ставки RUONIA за определенный период — чем выше эта ставка, тем выше доходность по облигации , и наоборот.
Более того, заявления Минфина о расширении программы заимствований на 2024-2026 годы, а также приоритет в размещении «классических» ОФЗ в основных направлениях бюджетной политики, указывают на то, что «давление высокого навеса первичного предложения на длинные ОФЗ будет сохраняться», — добавляет эксперт.
ОФЗ: что это такое, доходность и риски для инвесторов Минфин , ЦБ , Облигации , ОФЗ
«Отказ ведомства от плана дополнительного размещения облигаций на ₽1 трлн, выглядит прагматично в условиях высоких ставок и инфляционных ожиданий. ОФЗ сегодня дешевеют. Индекс гособлигаций RGBI обновил минимумы с апреля. Возможно в текущей ситуации среднесрочные бумаги будут предпочтительнее на фоне возможных рисков еще одного повышения ставки ЦБ, с учетом сегодняшней просадки», — прогнозирует начальник отдела экспертов по фондовому рынку «БКС Мир инвестиций» Альберт Короев.
Влияние решения о сокращении объема заимствований на среднесрочные и долгосрочные ОФЗ будет незначительным, а рост доходности может быть немного ниже, чем предполагалось ранее, уверен директор по инвестициям «Локо-Инвест» Дмитрий Полевой. По его мнению, к покупке длинных гособлигаций с фиксированным купонам можно будет присмотреться немного позже, так как кривая ОФЗ еще не полностью отыграла вероятность сохранения высокой ставки ЦБ в течение длительного времени.
Генеральный директор УК «Арикапитал» Алексей Третьяков, наоборот, считает, что пересмотр заимствований Минфином вряд ли поможет долгосрочным ОФЗ. Участники рынка закладывали снижение активности Минфина на рынке размещений в период высоких процентных ставок, подчеркивает Третьяков.
Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании.
Источник: RBC


