 Бизнес инсайдер Главные новости рынка инвестиций
Уровень годовой инфляции в сентябре достиг отметки в 6%, согласно данным Центробанка, и к 16 октября разогналась до 6,38%. Основной причиной роста цен осенью регулятор назвал повышение потребительского спроса населения. При этом показатель продолжит расти и может превысить сентябрьский прогноз в 6-7% до конца года, считают аналитики департамента исследований и прогнозирования Банка России в бюллетене «О чем говорят тренды».
«В последние недели рост цен идет по высокой траектории 2021 года. Если месячный рост цен до конца года будет идти близко к ней, инфляция может превысить текущий прогноз Банка России», — указывается в бюллетене.
Как защитить свои активы и обогнать растущую инфляцию, разбираемся вместе с экспертами.
1. Акции
Эксперт по фондовому рынку «БКС Мир инвестиций» Валерий Емельянов отмечает, что наряду с золотом и недвижимостью акции позволяют уверенно обогнать инфляцию на длинном горизонте инвестирования. Однако это работает именно на длинный срок, потому что «год на год не приходится» и при инвестировании на год-два можно вполне получить реальный убыток с поправкой на инфляцию.
Портфельный управляющий УК «Альфа-Капитал» Дмитрий Скрябин подчеркивает, что рынок акций — это инвестиции в бизнес, и если он качественный, то как правило, рост его опережает темпы инфляции. Тем более, примеры рынков Аргентины, Турции, Венесуэлы, показывают, что несмотря на высокие темпы инфляции и девальвацию национальных валют этих стран, фондовые рынки показывали рост и обеспечивали хорошую защиту активов, рассуждает Скрябин.
Опыт Ирана, Турции, Аргентины: какой дорогой пойдет российский рынок Иран , Турция , Аргентина , Мосбиржа , Экономика
В качестве «бумажной» замены золоту Валерий Емельянов советует присмотреться к акциям «Полюса»: «Они часто растут лучше рынка и инфляции тоже».
Также, по его словам, большинство металлургов исторически приносят хорошую доходность в валюте, а значит, и инфляцию тоже отбивают. Прежде всего это «Северсталь» и НЛМК, и в последние пару лет в меньшей степени «Норникель».
Однако, если смущает высокая волатильность акций металлургов, то можно рассмотреть тяжеловесов из нефтянки: ЛУКОЙЛ, «Роснефть», «Татнефть» или финансового сектора, прежде всего это Сбербанк и Московская биржа, добавляет Емельянов.
Акции ЛУКОЙЛа обновили исторический максимум на ожиданиях дивидендов ЛУКОЙЛ , Нефть и газ , Дивиденды , Акции

Эксперт подчеркивает, что эти инструменты изначально не предназначены для борьбы с инфляцией. «Это скорее побочный эффект общего роста рынка акций. Если не хочется иметь дело с сырьевыми секторами и сделать фокус именно на внутреннем рынке, то в первую очередь следует выбирать «Магнит» и «Интер РАО». Они, не спеша, но стабильно приносят доходность выше инфляции, поскольку именно на ней и зарабатывают», — считает Емельянов.
На внутренний рынок обращает внимание и Дмитрий Скрябин: «Бизнес компаний из этого сектора может переложить растущие розничные цены в рост выручки. Более того, они не зависят от таких внешних факторов, как цены на сырье или ресурсы». Среди эмитентов Скрябин выделяет компании продуктового ретейла: X5 Retail Group, «Магнит», а также сектор услуг и банки.
РБК Pro: Чистая выручка X5 Retail достигла почти 800 млрд руб. Что ждать от акций
2. Облигации
Начальник отдела анализа долгового рынка «Открытие Инвестиции» Владимир Малиновский считает, что гособлигации — это правильный инструмент для защиты сбережений от инфляции. Так, по мнению эксперта, гособлигации имеют ряд преимуществ:
- Привлекательный уровень доходности, превышающий в настоящее время уровень инфляции.
- Высокое кредитное качество ОФЗ.
- Хорошая ликвидность бумаг, позволяющая купить и продать выпуски большим объемом по рыночным ценам.
- Разнообразие структуры займов, предусматривающих как фиксированные, так и плавающие платежи.
- Широкая линейка срочности облигаций.
Как собрать облигационный портфель для дохода к Новому году и после него Облигации , Минфин , ОФЗ
Владимир Малиновский предлагает инвесторам сфокусироваться на коротких гособлигациях с дюрацией до двух лет и флоутерах, выделяя среди них ОФЗ серий 26223, 26227 и 29014. «Наш выбор коротких выпусков обусловлен вероятностью дальнейшего повышения ключевой ставки Банком России до конца текущего года, что будет способствовать росту общего уровня доходности на долговом рынке», — пояснил эксперт. А вот корпоративные займы, по мнению Малиновского, сейчас не такие привлекательные, на фоне снижения премии доходности этих бумаг к ОФЗ.
Аналитики брокера «ВТБ Мои Инвестиции» считают, что в период ограничительной денежно-кредитной политики, интерес на долговом рынке представляют ОФЗ с плавающими ставками — флоутеры: «Эти гособлигации ликвидные , а цены относительно стабильные за счет механизма пересчета купона, который привязан к ставке денежного рынка (RUONIA). За счет этого ОФЗ-флоутеры оперативно подстраиваются к текущему уровню процентных ставок, а цены остаются стабильными».
По мнению аналитиков, обратить внимание можно на выпуски ОФЗ 29014, ОФЗ 29024: «Хорошая ликвидность этих инструментов может пригодиться, когда наметится разворот в монетарной политике и потребуется увеличивать позиции в облигациях с фиксированными купонами».
Облигация с переменным купонным доходом, называемая также флоутер/флоатер (от англ. float — «плыть»), имеет переменную ставку купонного процента, который изменяется в зависимости от определенного показателя. Например, плавающая ставка может быть привязана к инфляции, ключевой ставке ЦБ, ставке однодневных межбанковских кредитов RUONIA, кривой бескупонной доходности ОФЗ и т. п. Чем выше ставка индикативного показателя, тем выше доходность по облигации , и наоборот. Кроме того, в плавающем купоне также может быть предусмотрена надбавка (фиксированная премия) к ставке купона. Например, ставка купона = ключевой ставке + 5 п.п.
Эксперты SberCIB: флоутеры принесут высокий доход на фоне роста ставок Облигации , ОФЗ , Ключевая ставка , Доходность
Эксперты уверены, что дальнейшую динамику долгового рынка будет определять уровень инфляции и действия Центробанка. Аналитики из «ВТБ Мои Инвестиции» ожидают дальнейшего повышения ключевой ставки ЦБ до 14-15% до конца этого года на фоне ускорения инфляции. «Регулятор может удерживать высокую ставку продолжительное время. Снижение видится не ранее второго квартала следующего года. Это, вероятно, приведет к отрицательной переоценке рублевых облигаций с фиксированными купонами до конца года», — говорят аналитики ВТБ.
Владимир Малиновский ждет смягчения монетарной политики к середине следующего года: «Ожидаем, что текущая политика регулятора постепенно даст свои плоды, и возможно уже к середине следующего года ЦБ постепенно станет смягчать меры, что позитивно отразится и на долговом рынке».
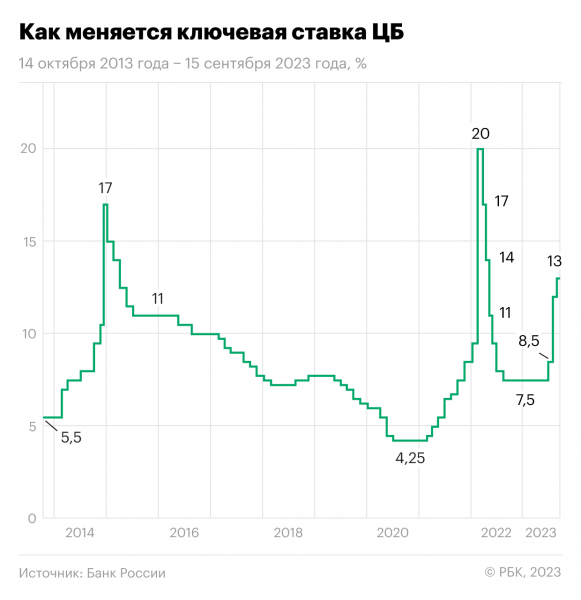
Изменение ключевой ставки Центробанка России 14 октября 2013 года — 15 сентября 2023 года
3. Фонды денежного рынка
В период роста инфляции и повышения ключевой ставки, аналитики «ВТБ Мои Инвестиции» считают важным наращивание доли ликвидности в портфеле. «Для таких целей можно рассмотреть крупнейшие денежные фонды на рынке, где средства размещаются под ставки, близкие к ключевой, — например, биржевой фонд «Ликвидность».
Денежные фонды инвестируют в краткосрочные финансовые активы с низким риском и высокой ликвидностью. Например, денежные средства, сделки РЕПО, короткие (со сроком погашения до одного года) облигации. Инвесторы могут вкладываться в такие фонды через покупку паев ПИФов.
«РБК Инвестиции» собрали подборку из трех фондов с доходностью выше 7% годовых. Данные представлены на 20 октября.
1. БПИФ «Альфа-Капитал Денежный рынок»
- Годовая доходность: 8,03%.
- Стоимость одного лота: ₽110,01.
- Минимальный взнос: ₽1 тыс.
- Комиссия: 0,34%.
2.БПИФ «Ликвидность» (ВИМ Инвестиции)
- Годовая доходность: 8,01%.
- Стоимость одного лота: ₽1,28.
- Минимальный взнос: ₽1,28.
- Комиссия: не более 0,48% в год.
3. ОПИФ «Денежный рынок. Рубли» (ВИМ Инвестиции)
- Годовая доходность: 7,77%.
- Стоимость одного лота: ₽1223.82
- Минимальный взнос: ₽1 тыс.
- Комиссия: не более 1,45% в год.
Стоимость инвестиционных паев может увеличиваться и уменьшаться, результаты инвестирования в прошлом не определяют доходы в будущем.
4. Вклады
Еще одним способом «припарковать» свои деньги в период роста цен традиционно считаются банковские депозиты. «РБК Инвестиции» подобрали три честных вклада со ставкой от 13%. Из рейтинга были исключены предложения с эффективной ставкой, а также дополнительными условиями для получения максимального процента.
Указанные в обзоре условия по депозитам не являются публичной офертой, размещены исключительно для предварительного ознакомления. Перед принятием решения о размещении денежных средств в банковской организации следует уточнить в ней полные условия на дату открытия вклада.
1. «Доходный» от Россельхозбанка
- Ставка: 13,5%.
- Срок: три года.
- Минимальная сумма: ₽10 тыс. при открытии счета в офисе; ₽3 тыс. при дистанционном открытии.
- Начисление процентов: ежемесячно либо в день окончания срока вклада.
Предложение действует для новых вкладчиков, у которых в течение 30 дней до обращения не было открыто других депозитов в банке.
2. «Старт» от РЕСО Банка
- Ставка: 13,5%.
- Срок: три, пять, 10 лет.
- Минимальная сумма: ₽100 тыс.
- Начисление процентов: в день окончания срока вклада.
3. «Добро пожаловать» от Почта Банка
- Ставка: 13,0%.
- Срок: 91 день.
- Минимальная сумма: ₽10 тыс.
- Начисление процентов: в день окончания срока вклада.
Предложение действует для новых вкладчиков, у которых в течение 91 дня до обращения не было открыто других депозитов в банке.
Материал носит исключительно ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
Термин, обозначающий вероятность быстрой продажи активов по рыночной или близкой к рыночной цене. Подробнее Изменчивость цены в определенный промежуток времени. Финансовый показатель в управлении финансовыми рисками. Характеризует тенденцию изменчивости цены – резкое падение или рост приводит к росту волатильности. Подробнее Лицо, выпускающее ценные бумаги. Эмитентом может быть как физическое лицо, так и юридическое (компании, органы исполнительной власти или местного самоуправления). Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании. Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее
Источник: RBC


