 Бизнес инсайдер Главные новости рынка инвестиций
В Газпромбанке проанализировали бизнес трех золотодобывающих компаний: «Полиметалла», «Полюса» и «Селигдара». Акции последних двух получили рейтинг «покупать» с потенциалом роста более 35%, в то время как бумагам «Полиметалла» был присвоен рейтинг «держать», следует из обзора Газпромбанка (есть в распоряжении «РБК Инвестиций»).
При оценке компаний аналитики сделали предположение, что в 2023–2026 годах цены на золото останутся на том же уровне, что и в среднем за последние три месяца. В 2027–2030 годах котировки драгметалла, как ожидается, будут расти не более чем на 1% в год.
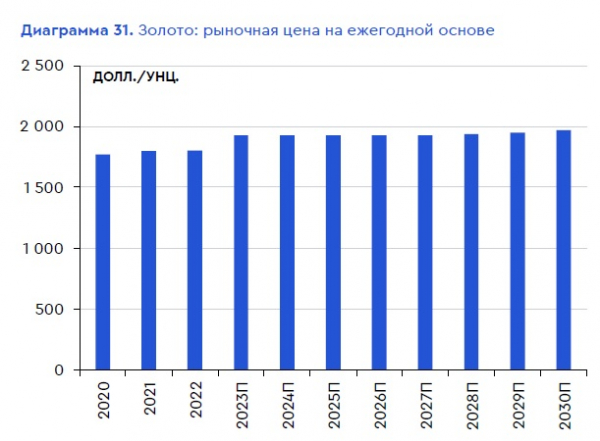
Прогноз цен на золото
«Такие предположения представляются консервативными, принимая во внимание сохраняющийся уровень международных экономических рисков, а также то, что средняя рыночная цена за последний месяц была выше средней цены за три месяца», — отмечается в обзоре.
Золото GOLD $1 989,4 (-0,01%) 1д 1н 1м 3м 1г Все время График…
В целом в Газпромбанке позитивно смотрят на золотодобывающий сектор, полагая, что в 2023 году EBITDA компаний может в среднем вырасти не менее чем на четверть. Этому будет способствовать восстановление объема реализации золота и стабилизация удельных затрат на его производство, а также ослабление рубля по сравнению с его средним курсом в 2022 году.
«Полюс»
О компании: «Полюс» — ведущий российский производитель золота (оно является основным видом продукции компании с долей около 98% от выручки по итогам 2022 года).
Крупнейший инвестиционный проект «Полюса» — разработка месторождения Сухой Лог, которое планируется ввести в эксплуатацию приблизительно в 2028 году. Благодаря этому на горизонте до 2030 года компания может существенно увеличить производство и реализацию золота, полагают в Газпромбанке.
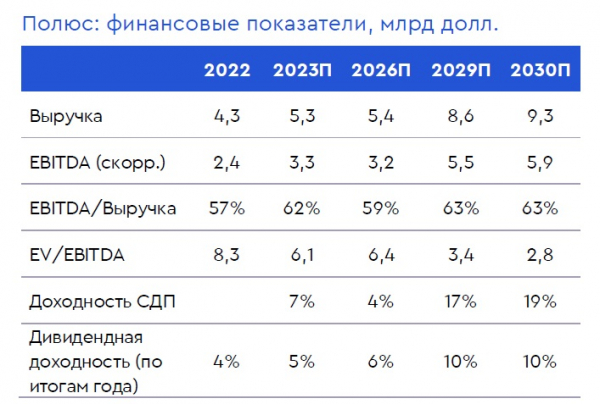
Прогноз финпоказателей «Полюса»
Аналитики спрогнозировали, что компания заплатит дивиденды по итогам 2023 года в размере ₽555 на акцию (доходность — 5,3%). До 2027 года дивдоходность будет оставаться умеренной, но по мере начала актуализации Сухого Лога этот показатель приблизится к 10%.
Целевая цена бумаг «Полюса» на Мосбирже — ₽14 000, потенциал роста с учетом цены закрытия торгов 19 мая — 37,57%. Рейтинг «покупать».
«Полиметалл»
О компании: «Полиметалл» — один из крупнейших производителей драгоценных металлов в России и Казахстане с фокусом на производстве золота и серебра. Золото является основным видом продукции компании — в 2022 году на него пришлось около 85% выручки, а на серебро — 14%.
В Газпромбанке предполагают, что на горизонте до 2030 года «Полиметалл» сохранит производство и реализацию золота на стабильном уровне.
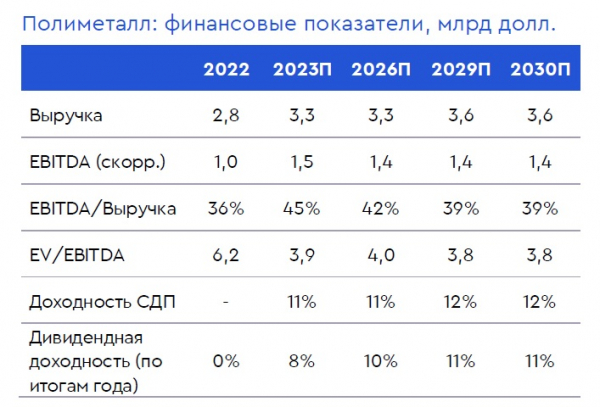
Прогноз финпоказателей «Полиметалла»
Ранее в мае «Полиметалл» объявил о планах перерегистрировать компанию с острова Джерси в Международный финансовый центр «Астана» (МФЦА) в Казахстане. Акционеры должны проголосовать по этому вопросу на собрании 30 мая. В случае если акционеры одобрят «переезд», он должен будет завершиться 17 июля 2023 года.
«Такие изменения могут оказать позитивное влияние на инвестиционную историю компании, однако возможный временной горизонт возобновления выплаты дивидендов для акций, торгуемых на Московской бирже, остается неопределенным», — предупредили в Газпромбанке.
В случае если ограничения по выплате дивидендов все же удастся устранить, по итогам 2023 года компания может заплатить по ₽54 на одну бумагу, полагают аналитики. Дивдоходность в таком случае будет на уровне 8%.
Целевая цена бумаг «Полиметалла» на Мосбирже — ₽750, потенциал роста с учетом цены закрытия торгов 19 мая — 21,43%. Рейтинг «держать».
«Наш взгляд на «Полиметалл» является сдержанным отчасти из-за сохраняющихся неопределенностей с реализацией корпоративных преобразований и возобновлением выплаты дивидендов на акции, торгуемые на Московской бирже», — пояснили аналитики.
«Селигдар»
О компании: «Селигдар» — один из крупных производителей золота и крупнейший в России производитель олова с основными производственными активами, расположенными в Якутии (золото) и Хабаровском крае (олово). Золото является основным видом продукции компании (около 78% от выручки по итогам 2021 года, в то время как на олово приходится примерно 17% от выручки).
«Селигдар» планирует к 2030 году нарастить производство золота до 20 тонн в год (для сравнения, в 2022 году было произведено 7,6 тонн). Основными факторами роста производства золота должны стать разработка месторождения Кючус (планируемый объем — не менее 10 тонн после 2029 года) и строительство золотоизвлекательной фабрики «Хвойное» мощностью 3 млн тонн руды в год. Дополнительно «Селигдар» может увеличить производство олова благодаря реализации проекта «Пыркакайские штокверки».

Прогноз финпоказателей «Селигдара»
В результате в Газпромбанке ожидают, что после 2027 года выручка и EBITDA компании будут показывать существенный рост.
Аналитики полагают, что компания заплатит дивиденды по итогам 2023 года в размере ₽1,1 (доходность — 2%). Но уже по итогам 2025 года, как ожидается, дивдоходность достигнет 7%, а по итогам 2029-го и 2030-го будет на уровне 16% и 22% соответственно.
Целевая цена бумаг «Селигдара» на Мосбирже — ₽75, потенциал роста с учетом цены закрытия торгов 19 мая — 55,82%. Рейтинг — «покупать».
Аналитический показатель, указывающий на объем прибыли до вычета расходов по выплате процентов, налогов, износа и амортизации. Несмотря на свою популярность, комиссия по ценным бумагам США (SEC) не считает его частью Общепринятых Принципов Бухгалтерского Учёта (GAAP). Дивиденды — это часть прибыли или свободного денежного потока (FCF), которую компания выплачивает акционерам. Сумма выплат зависит от дивидендной политики. Там же прописана их периодичность — раз в год, каждое полугодие или квартал. Есть компании, которые не платят дивиденды, а направляют прибыль на развитие бизнеса или просто не имеют возможности из-за слабых результатов. Акции дивидендных компаний чаще всего интересны инвесторам, которые хотят добиться финансовой независимости или обеспечить себе достойный уровень жизни на пенсии. При помощи дивидендов они создают себе источник пассивного дохода. Подробнее
Источник: RBC


