 Бизнес инсайдер Главные новости рынка инвестиций
15 сентября Центробанк поднял ставку на 100 б.п., до 13% годовых. Это стало третьим раундом повышения за два месяца. Главными причинами сентябрьского повышения стали рост внутреннего спроса, опережающий объемы производства, и ослабление курса рубля в летние месяцы, сказано в пресс-релизе ЦБ.
Высокая ставка будет удерживаться достаточно долгое время для достижения целевого уровня по инфляции в 4% в 2024 году, заявила глава Банка России Эльвира Набиуллина в ходе пресс-конференции.
Прогноз по среднегодовому уровню ключевой ставки был скорректирован с 7,9–8,3% до 9,6–9,7%, а до конца этого года она ожидается регулятором на уровне 13,0–13,6%.
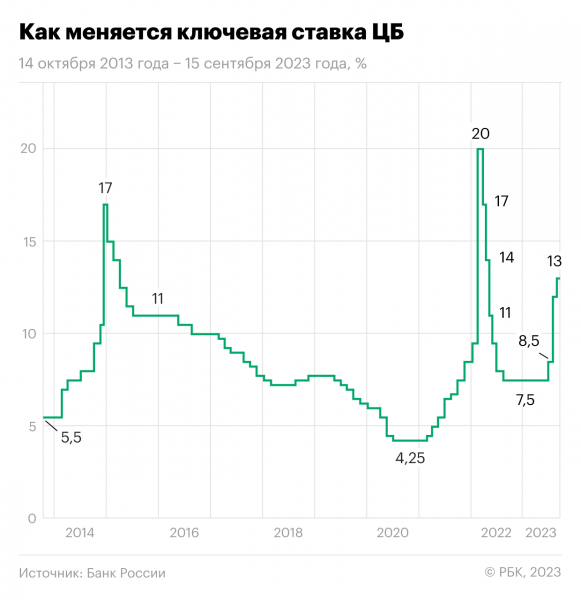
Изменение ключевой ставки Центробанка России 14 октября 2013 года — 15 сентября 2023 года
Как отреагировали сберегательные инструменты на повышение ключевой ставки
Короткие гособлигации
Государственные облигации умеренно снизились в ответ на решение ЦБ повысить ставку до максимума с весны 2022 года. С начала года индекс RGBI потерял 7,44%. За прошедшую неделю с момента установления ключевой ставки на уровне 13% доходности ОФЗ так и не повысились до нового ориентира. Доходность индекса RGBI на 22 сентября составляет 11,89%, по данным Московской биржи. ОФЗ сроком на три месяца предлагает доходность 12,37%, на шесть месяцев — 12,35%, на год — 12,29%, согласно кривой бескупонной доходности ОФЗ.
Долговой рынок перевернулся с ног на голову: какие облигации покупать Облигации , Доходность , Ключевая ставка , ЦБ
Накопительные счета
В накопительных счетах доходности также фактически остались на месте. Средняя ставка по накопительным счетам в топ-10 банков составляет 6,38% годовых для действующих клиентов, по данным на 22 сентября аналитиков проекта «Финуслуги» Московской биржи. Базовую ставку пока поднял только МКБ — на 0,5 п.п.
Для расчета средней ставки по накопительным счетам с плавающей ставкой аналитики «Финуслуг» учитывают базовую ставку для действующих клиентов (без надбавок для льготных категорий клиентов и промо-акций).
Банковские вклады
Банки вслед за регулятором начали корректировать ставки по депозитам, но в начале сентября наметился необычный тренд — в последние две недели более выраженную динамику показывают вклады от шести месяцев, тогда как ставки по краткосрочным депозитам остаются на месте.
Такая реакция свидетельствует о том, что участники рынка поняли сигнал Банка России, что ждать снижения ключевой ставки в ближайшее время не стоит, но банкам необходимо время, чтобы скорректировать свою стратегию, и решающее значение будет иметь позиция крупных игроков, считает управляющий директор проекта «Финуслуги» Московской биржи Игорь Алутин.
По данным на 22 сентября, ставки изменили почти половина — 24 банка из топ-50, из них семь банков входят в топ-20. Некоторые успели сделать это дважды, согласно данным аналитиков платформы «Финуслуги». Однако наблюдалась разнонаправленная динамика: банки поднимают ставки на разные сроки, часть, наоборот, понижает ранее повышенные ставки.
Все о вкладах: что это и как выбрать самый выгодный Банки и финансы , Личные финансы , Вклад

Средние ставки по вкладам в банках
Согласно индексу доходности вкладов платформы «Финуслуги», который оценивает динамику ставок топ-50 банков по размеру депозитного портфеля, по данным на 22 сентября, по вкладам от ₽100 тыс. предлагались следующие средние ставки в зависимости от срока:
- три месяца — 10,65%;
- шесть месяцев — 10,56%;
- год — 9,88%.
Индекс доходности вкладов платформы «Финуслуги» оценивает динамику среднерыночных процентных ставок в топ-50 банков по размеру депозитного портфеля и позволяет сравнить ее с уровнем ставок по вкладам, которые можно открыть онлайн на «Финуслугах». В базу расчета входят вклады от ₽100 тыс. на срок три, шесть месяцев и год.
Средняя ставка 80 крупнейших банков по вкладам сроком на один год на сумму от ₽100 тыс. составляет 8,56%, по данным ежедневного индекса FRG100 на 22 сентября.
Топ-10 ставок по вкладам без дополнительных условий
«РБК Инвестиции » изучили предложения банков и отобрали 10 самых привлекательных предложений по банковским депозитам без дополнительных трат на сопутствующие продукты или абонентскую плату. Из выборки были исключены предложения со скрытыми условиями и требованиями по транзакционной активности, а также вклады, доступные ограниченной категории клиентов, например, пенсионные и детские.
Указанные в обзоре условия по депозитам не являются публичной офертой, размещены исключительно для предварительного ознакомления. Перед принятием решения о размещении денежных средств в банковской организации следует уточнить в ней полные условия на дату открытия накопительного счета.
1. Альфа-банк
«Максимальный»
- Ставка: 13,5%
- Срок: три года
- Сумма: от ₽50 тыс.
2. Локо-банк
«Добро пожаловать. Локо»
- Ставка: 13%
- Cрок: от 186 до 370 дней
- Доступно для новых клиентов, у которых не было договоров по вкладам с банком в течение предыдущих 90 календарных дней до даты оформления вклада.
- Возможно пополнение в течение первых 91 дней на сумму от ₽1 тыс.
3. Свой банк
«Свой вклад»
- Ставка: 12,5%
- Срок: 91 день
- Cумма: от ₽5 тыс. до ₽5 млн
4. Банк «Дом.РФ»
«Мой Дом»
- Ставка: 12,5%
- Cрок: от трех лет
- Cумма: от ₽1 млн до ₽15 млн
5. Банк «РЕСО Кредит»
«Старт»
- Ставка 12,5%
- Срок: от трех до 10 лет
- Сумма: от ₽100 тыс.
- Вклад можно оформить только при личном обращении в отделение банка. Депозит доступен только новым клиентам, которые ранее не имели срочных вкладов в Банке.
6. Камкомбанк
«Сезонный»
- Ставка: 12%
- Cрок: 1825 дней
- Cумма: от ₽1,5 млн
7. Россельхозбанк
«Доходный Пенсионный»
- Ставка: 11%
- Cрок: от трех месяцев до четырех лет
- Сумма: от ₽500
8. Кредит Европа Банк
«Оптимальный»
- Ставка: 11%
- Срок: 1098 дней
- Сумма: от ₽100 тыс.
9. «АК Барс»
«Урожайный»
- Ставка: 11%
- Срок: три месяца
- Сумма: от ₽10 тыс. до ₽5 млн
10. Ингосстрах банк
«Тридцать»
- Ставка: 10,75%
- Срок: 183 дня
- Сумма: от ₽50 тыс.
Что будет с банковскими вкладами дальше
В августе этого года популярностью у клиентов пользовались краткосрочные вклады на три месяца. Согласно статистике фильтров, при поиске вкладов через сервис «Банки.ру», их доля выросла на 4 п. п. и достигла 30%. Рост интереса к таким продуктам наблюдается второй месяц подряд — за этот период их доля суммарно выросла на 6 п. п., что позволило данным вкладам занять первую строчку по интересу граждан, — приводит цифры руководитель аналитического центра «Банки.ру» Дмитрий Хмелев.
Эксперт считает, что в ближайшее время эта тенденция может сохраниться. «Мы ожидаем, что, как минимум, до середины ноября основной фокус вкладчиков будет сосредоточен именно на краткосрочных вкладах. Одновременно с этим, с конца сентября может начаться рост интереса к вкладам срочностью месяц: трехмесячные вклады перестанут устраивать вкладчиков, собирающихся в декабре поместить средства на долгосрочный вклад», — прогнозирует Дмитрий Хмелев.
К концу года интерес вкладчиков может перекинуться на более долгосрочные вклады: «Ожидаем смещение интереса граждан к вкладам от года включительно — улучшенные условия по долгосрочным депозитам позволят банкам привлечь длинную ликвидность .» — добавляет Хмелев.
Как получить ставку по вкладу выше ключевой: топ-5 вкладов Вклад , Банки и финансы , Накопления , Сбережения
Начальник отдела анализа банков и денежного рынка ИК «ВЕЛЕС Капитал» Юрий Кравченко считает, что банки будут повышать привлекательность именно краткосрочных депозитов и накопительных вкладов на фоне жесткой риторики Центробанка и намерения сохранять высокую ставку на протяжении долгого времени.
Дмитрий Хмелев ожидает рост краткосрочных депозитов на 0,5-1 п.п. и доходность в диапазоне 10-13% в ближайшие пару месяцев. Вклады на срок около года скорректируются в диапазоне 8-11%. «В то же время мы не прогнозируем существенного изменения доходности по вкладам на сроки от одного года и выше — эта корректировка уже частично произошла после предыдущего повышения ключевой ставки», — добавляет Хмелев.
Участники рынка постепенно приводят свои ожидания в соответствии с сигналом ЦБ, но единой позиции пока нет, отмечают аналитики «Финуслуг». «При отсутствии существенных изменений и геополитических событий мы ожидаем постепенной нормализации кривой доходности и сокращения разрыва между значениями индекса и ключевой ставки. Доходность краткосрочных вкладов пока будет наиболее высокой, а динамика будет стремиться в сторону сокращения разрыва между ставками на три месяца и на год», — заключил Игорь Алутин.
Термин, обозначающий вероятность быстрой продажи активов по рыночной или близкой к рыночной цене. Подробнее Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании. Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее
Источник: RBC


